微軟、Anthropic,以及誰承擔 AI 建設的風險
數字來自 Anthropic 的 S-1(2026 年 10 月 26 日送件)、Bloomberg 與 newsletter 報導;關於推算的數字會另外標示。另外很重要:這不是投資建議!這不是投資建議!這不是投資建議!
兩則新聞,一個問題
來想像一家生意快速成長的店,提前租下未來幾年需要的空間。房東拿著長約擴建,店家期待靠更多生意支付租金。雙方都押注成長,但店家的客人沒有簽長約。
如果生意不如預期,客人可以不再上門,店家卻未必能停止付租金。房東也有風險:租約上的收入,得等房客真的付錢才算數。
把這個場景放在心裡,再看 10 月 26 日微軟與 Anthropic 的兩則新聞:當企業提前為 AI 的成長投入資源,需求落空時,誰有空間調整,誰得繼續付款?
那天,微軟向約 6 萬名員工提出自願離職方案;Anthropic 則送出 S-1,揭露數千億美元的多年算力承諾。這兩件事並沒有直接關聯性,但當我同時看到這兩則新聞,心裡馬上浮現一個問題:企業正在提前多年承諾算力,收入卻有很大一部分取決於 end user 每個月用了多少。如果需求不如預期,哪些支出能調整?真的調不動的損失,該由誰承擔?
微軟的選擇
微軟這次的方案涵蓋 L70(VP)以下的員工,約佔 22.3 萬人的 27%,採標準遣散,12 月 31 日離職。關鍵字是「有資格」:6 萬人可以說好,但我不知道最後會有多少人接受這個 offer。微軟今年 4 月才推出史上第一次自願離職方案,對象是約 8,750 名資深的美國員工,超過 30% 的人接受;但幾個月後的 7 月,微軟還是裁掉了約 4,800 人。Bloomberg 報導微軟預期這次的接受率會更低,所以實際離職人數可能只是標題數字的一小部分。
同一時間,微軟給出 2026 年 9 月季度超過 500 億美元的資本支出指引,去年同期的實際支出是 349 億。裁減人力和投資資料中心,正在同時進行。
裁減人力並不一定是因為大力投資資料中心所造成,兩件事的共同點是方向:預算裡愈來愈大的比例流向長期資產,愈來愈小的比例流向每季都能重新檢討人數的員工。
這是我個人的解讀,不是微軟公司揭露的策略。我認為微軟是在優化目前已經成熟的業務、要守住雲端地盤,這個場景也在 CTV 這個行業裡面看得到,大家追求的是如何用更少的人力維持一樣的營業規模;接下來要談的 Anthropic,則是在搶算力,這是一個2-3年前幾乎還不存在的生意。方向相似,動機不同。
Anthropic 的需求有多真實
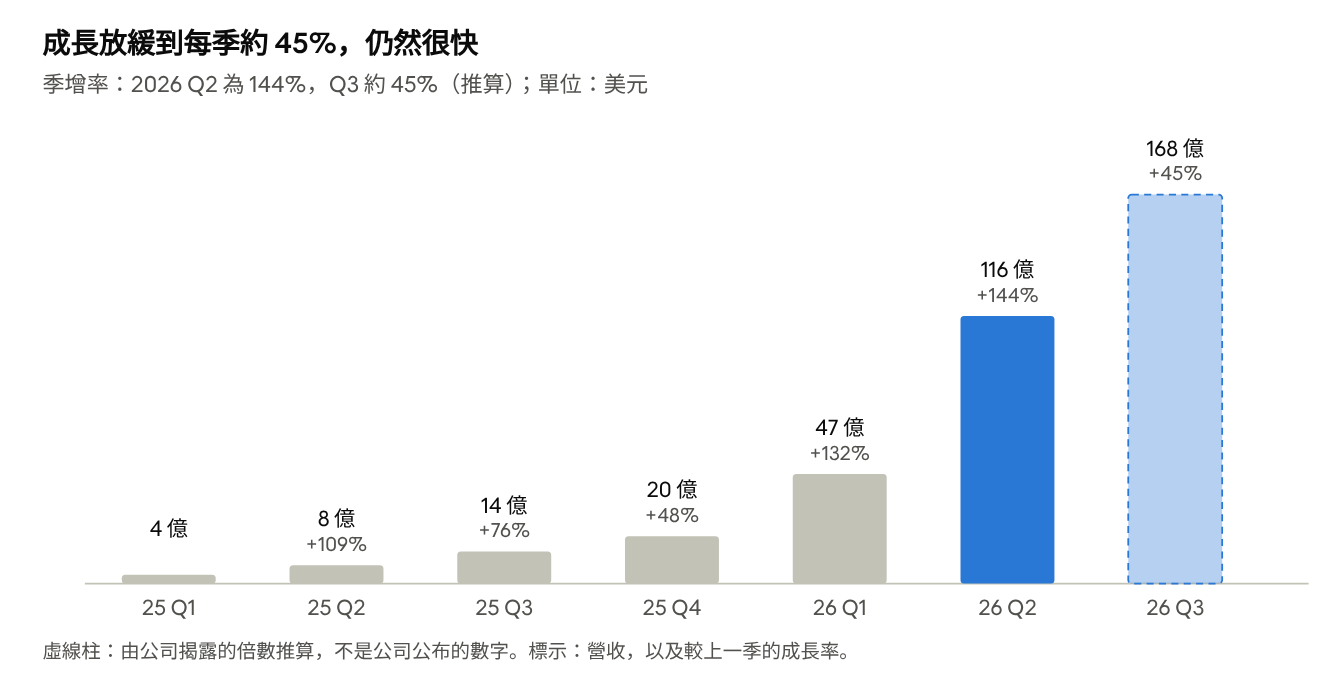
Anthropic S-1 與 newsletter 報導 · 2025 Q1 到 2026 Q3 季營收 · 2026 Q3 為推算值
從這個圖表可以看到,成長是真的:營收每季成長 1.5 到 2.4 倍。2026 年 Q2 營收比 Q1 翻了一倍以上,Q2 也是揭露期間內第一次出現營業利益,約 9.74 億美元。上半年營業現金流為正,約 39 億。上半年 807 億的淨虧損看起來很嚴重,但其中 724 億是可轉債等工具的公允價值變動,屬於非現金項目,會隨公司估值上升而增加。
Q3 的數字不是實際數字。它是用申報中揭露的倍數推算出來的,不是公司單獨列出的數字。如果成立,季增率從約 144% 降到約 45%。這是放緩,不是衰退:每季成長 45% 仍然極為稀有。真正有意義的比較,不是拿這一季跟上一季比,而是拿成長去對照下一段的付款時程。
關於營收品質,有三件事我認為需要特別注意:
-
總額認列。 上半年約 48% 的營收來自雲端市集。採總額認列時,整筆銷售都算營收,合作夥伴的抽成列為費用,這是依 principal/agent 判斷而來。這不是灌水,但跟採淨額認列的公司比較營收倍數時要小心。
-
違規客戶。 newsletter 報導指出,後來被認定違反使用政策的客戶,佔前九個月營收的 5% 到 7%。8 月起加強執法,Q4 可能因此出現缺口。
-
留存率。 約 900% 的淨營收留存率,反映的是小基期的爆發成長,不會重複,也不該線性外推。
需求也很分散:沒有任何客戶超過營收的 10%,Q3 有 79% 的營收來自前五大以外的客戶。
需求與義務的期限落差
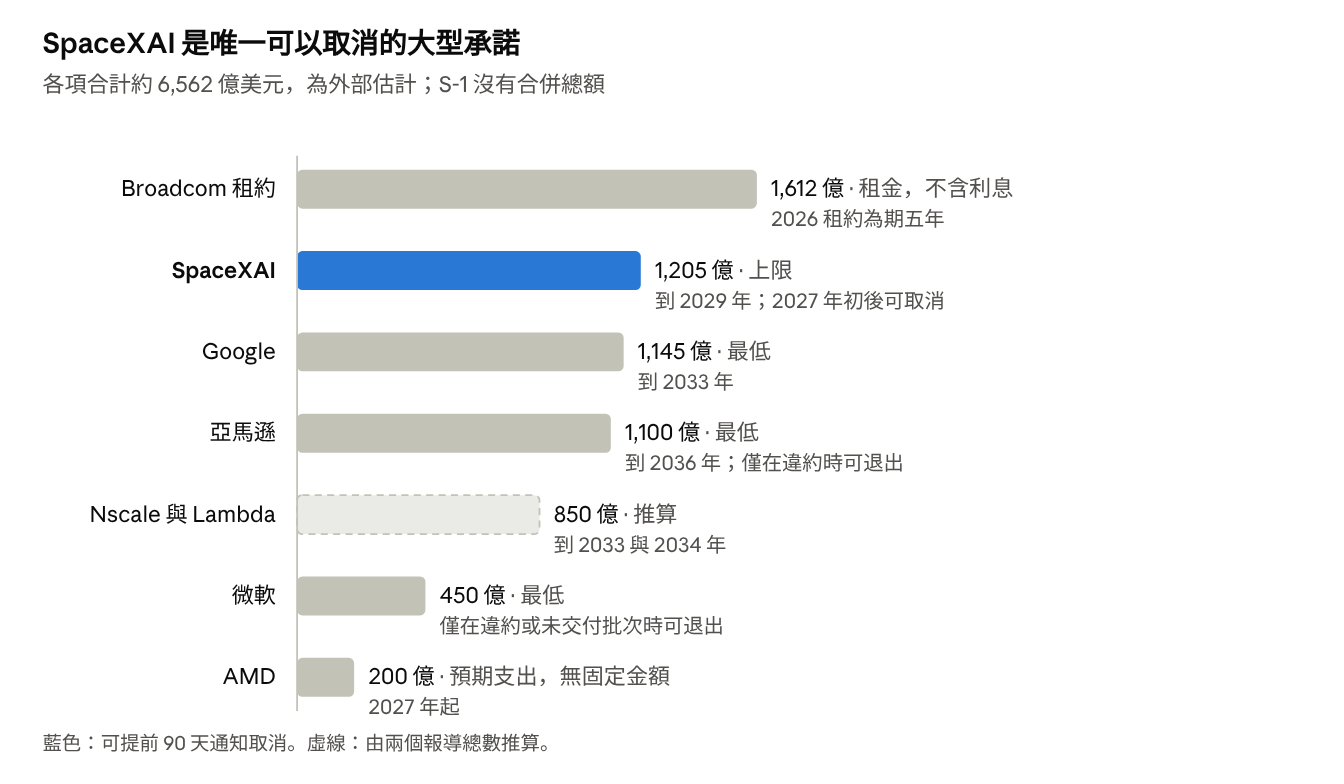
Anthropic S-1,經 Fortune、The Stack、Reuters 與 newsletter 報導 · Nscale 與 Lambda 為推算值
S-1 沒有把這些數字加總,合併承諾表至今仍是空白;外部估計依計算方式不同,從約 5,180 億到 8,080 億美元都有。各項也不是同一種承諾。亞馬遜的合約只有在亞馬遜重大違約時才能退出;微軟的合約除了違約或未交付的批次,都不可取消。SpaceXAI 的合約到 2029 年,但不可取消期在 2027 年 1 月或 3 月結束,之後雙方都可以提前 90 天通知取消。AMD 則沒有固定美元金額,只有初始容量承諾。
另一邊,約 80% 的營收按用量計費。剩餘履約義務(RPO,已簽約但尚未認列的營收)在 6 月 30 日為 108 億美元,約 75% 預期在 12 個月內認列為營收。跟多年的算力承諾相比,這個保障實在小得可憐。但這不代表需求薄弱,因為用量型營收本來就常常不會進入合約;它代表的意義是,收入端比成本端更不確定。
這個落差每年有多大?申報裡沒有付款時程表,所以下圖把每筆承諾平均攤在已知或假設的期限上。
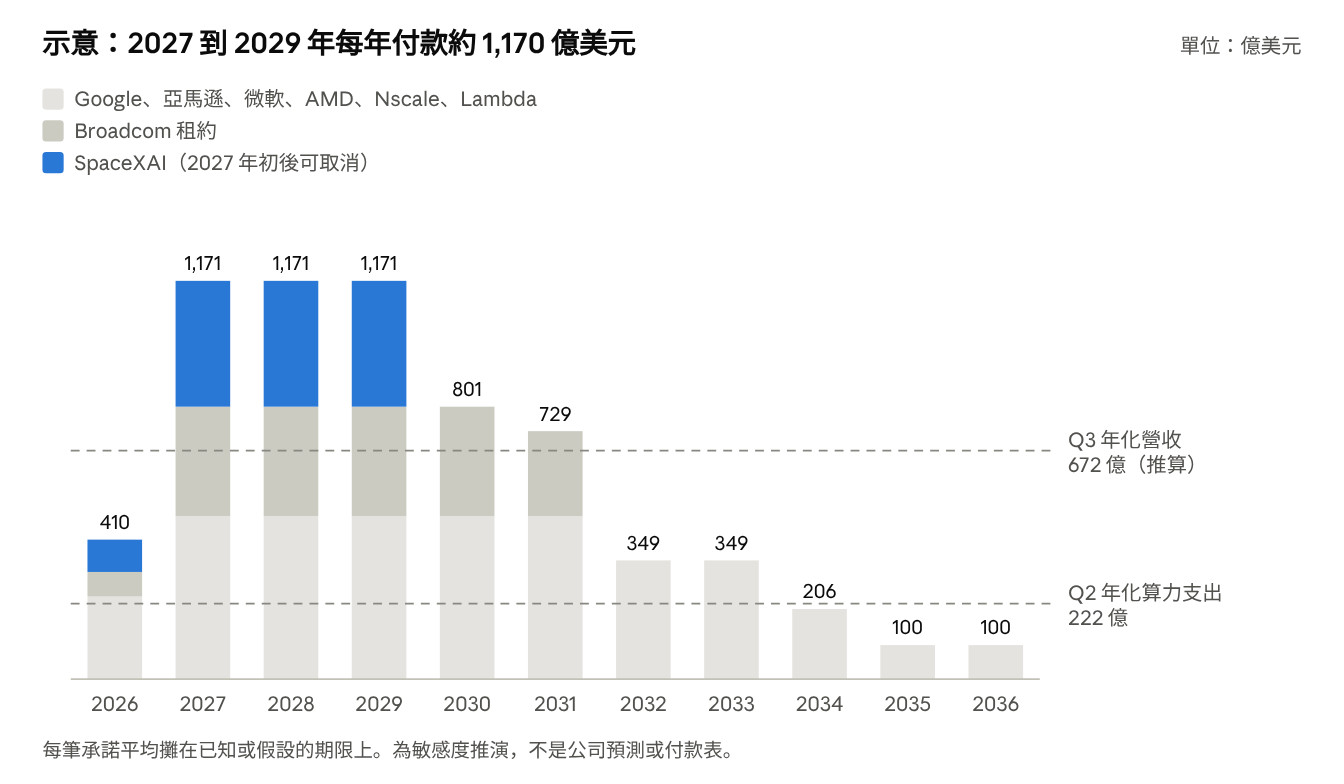
作者依已揭露金額建立的模型 · 平均攤提,部分期限為假設 · 每年,單位:億美元
以下三點,都以這個假設為前提:
-
如果有壓力期,落在 2027 到 2029 年。 這幾年 SpaceXAI 和 Broadcom 2026 租約重疊,每年付款約是目前算力支出水準的五倍。
-
SpaceXAI 是最大的調節閥。 取消它,這幾年的付款會降到約 800 億。
-
營收必須持續複利成長。 營收持平的話,2027 年付款是營收的 174%;每年成長 50% 的話,2027 年是 116%,2029 年降到 52%。若要維持上半年「營收約是算力費用兩倍」的比例,每年營收要達到約 2,340 億。
平均攤提是這個模型最弱的一環。產能是分階段上線的,前幾年很可能較低、後幾年較高。有分析師解讀申報指出,大部分剩餘承諾落在 2031 到 2045 年;若屬實,壓力期會往後延好幾年。在 S-1 修正版提供付款時程之前,請把這張圖當成敏感度推演,不是預測。
供應商也是出資人
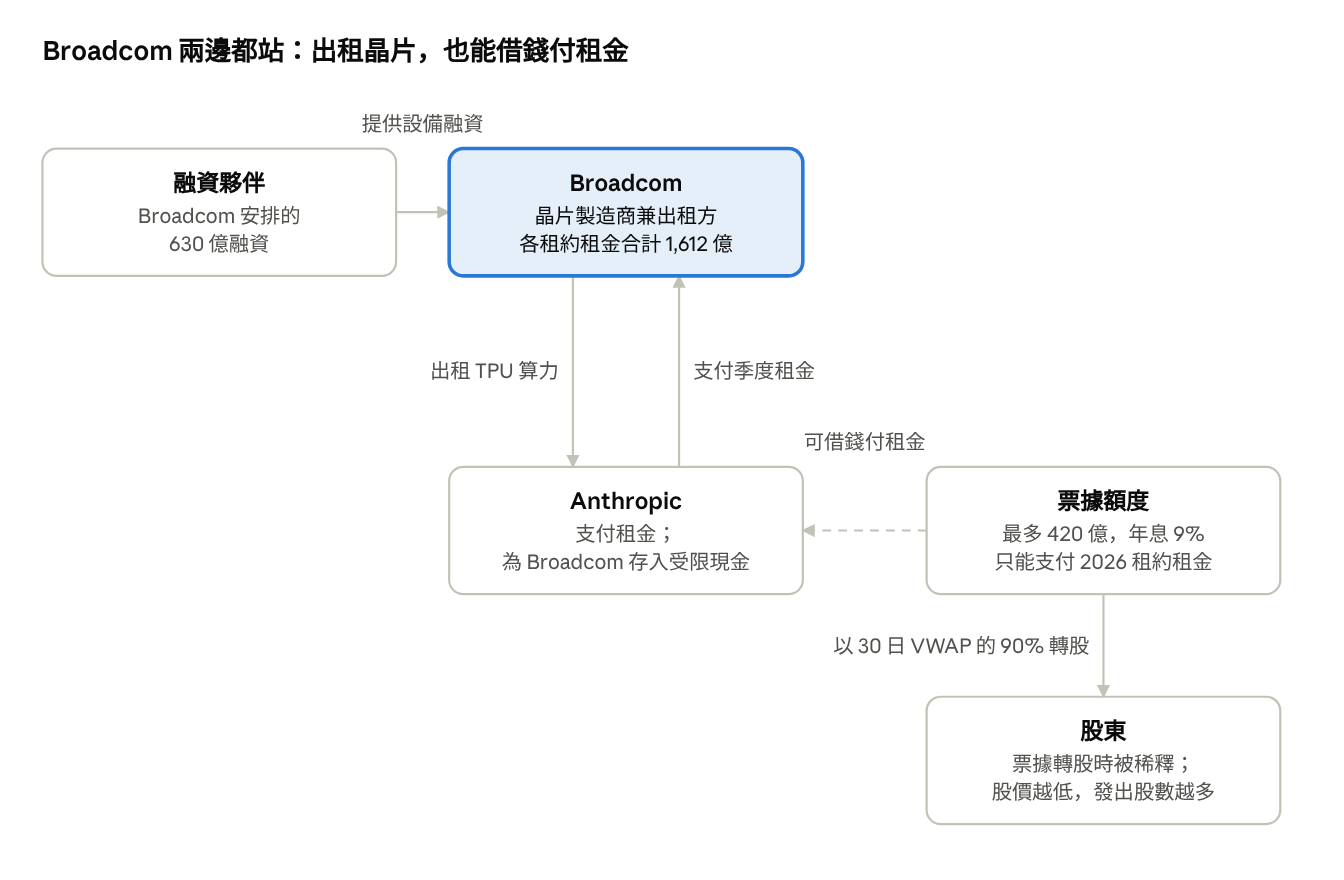
依 S-1 與 Reuters 報導整理的 Broadcom 安排 · 5 方
Broadcom 是「供應商兼出資人」,它的數字也最容易被誤讀,所以先把關係畫清楚。1,612 億美元是多份 Broadcom 設備租約的租金合計,不含利息。其中的「2026 租約」約 1,252 億,為期五年。Anthropic 可以用最多 420 億的可轉換票據,支付這份租約的部分季度租金,而且預期 IPO 前不會發行。另外,Broadcom 還安排了一筆 630 億的融資,用於設備交付。這些是不同的工具,付款方也不同。把它們相加會重複計算:如果票據拿來付租金,同一筆錢就會出現兩次。
票據條款對股東很重要。票據年息 9%,上市後以 30 日成交量加權平均價(VWAP)的 90% 轉股;特定營收條件未達時,部分票據條款更嚴(85% 且利率提高)。因為轉換價跟著市價走,股價越低,發出的股數越多。Anthropic 也為 Broadcom 存入了受限現金,且可能需要再追加。根據 Reuters 對申報的解讀,特定的付款或履約違約,可能讓大部分租約義務立即到期,同時限制票據額度的使用。
這不代表 Broadcom 是零風險的包租公。供應商兼放款人,代表曝險集中在同一個客戶。景氣反轉時它的損失會不會放大,要看資金用途、擔保、追索權與清償順位,而這些細節大多在被遮蔽的附件裡。這個結構真正做到的,是把用量與資產風險分散到模型公司、設備商、融資夥伴,以及透過轉股分散到 Anthropic 的股東身上。
基本上,IPO 之後的散戶玩家幫忙了一部分「租約作保」,會承擔一部分相關的風險。散戶的曝險是經濟上的:營收不如預期時,固定成本會壓縮股權價值;以市價定價的融資,又會進一步稀釋他們。
這也不是 Anthropic 獨有的現象。Nvidia 過去幾年也用自己的資產負債表,幫助客戶買它的晶片。在供給吃緊的市場,這種模式很合理;但它也代表一旦景氣放緩,衝擊不會只留在一家公司。
什麼結果會證明擔憂過頭
樂觀的理由是真實存在的。截至 6 月 30 日,Anthropic 帳上有 1,317 億美元的現金與短期投資,上半年營業現金流為正。同期營收約是算力與基礎設施費用的兩倍。這是當期費用比率,不能證明未來產能的報酬,但已經比多數人預期的起點好。需求分散在許多客戶身上,部分最大的承諾也留有彈性:SpaceXAI 在 2027 年初之後可以取消,AMD 沒有固定美元金額。
所以真正有用的問題,不是總額聽起來有多大,而是哪些訊號能顯示落差正在收斂:
-
產能使用率。 新產能上線時有沒有被用掉,還是閒置?
-
每一元算力帶來的營收。 大型租約開始付款後,上半年的比例能不能維持,還是往一倍滑落?
-
付款能力。 營業現金流加上手上現金,能不能撐過付款爬升期,而不必緊急融資?
-
融資條件。 後續募資的條件是穩定還是惡化?股權募資窗口很擁擠,有報導指 Meta 要募最多 950 億美元,可能與 Anthropic 爭奪同一批資金;但這只是背景,不是 Anthropic 募資條件的證據。
接下來要觀察:
-
S-1 修正版:價格區間、Q3 實際數字,最好還有付款時程。
-
Q4 營收,包括違規客戶清理與定價的影響。
-
下一輪財報中,雲端巨頭的資本支出指引。
-
12 月微軟自願離職方案的實際接受人數。
回到開頭的故事,企業正在用有彈性的成本,去換長期的產能。這筆交易划不划算,取決於下一筆還沒賺到的營收;如果營收沒有來,像我一樣的小散戶最好小心謹慎。
來源與方法
推算的數字(2026 年 Q3 營收、Nscale 與 Lambda 承諾、付款時程)是作者的計算,出現時都有標示。微軟方案的細節來自 Bloomberg 與 newsletter 報導;作者沒有找到微軟提到 6 萬人的官方聲明。